
Skal din DMA opdateres?
Ti situationer, der sætter dømmekraften på prøve
In english below.
De reviderede ESRS er på vej. EU-Kommissionen vedtog den 3. juli 2026 den delegerede retsakt med de forenklede standarder. Hvis Europa-Parlamentet og Rådet ikke gør indsigelse, forventes den at træde i kraft den 10. november 2026. Standarderne bliver obligatoriske fra regnskabsåret 2027, og virksomheder kan vælge at anvende dem allerede for 2026.
For den dobbelte væsentlighedsanalyse (DMA) betyder det en vigtig ændring. Der er ikke længere en forventning om, at man laver analysen forfra hvert år. Til gengæld kræver den reviderede ESRS 1, at virksomheden hvert år overvejer, om væsentlige ændringer kan påvirke konklusionerne i væsentlighedsanalysen. Se figur 1 nedenfor.
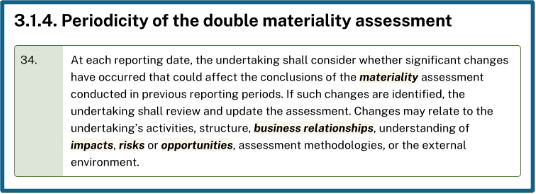
Figure 1 Frekvens for opdatering af DMA
Standarden nævner seks typer ændringer:
-
ændringer i aktiviteter
-
ændringer i struktur
-
ændringer i forretningsrelationer
-
ny forståelse af påvirkninger, risici eller muligheder
-
ændringer i vurderingsmetoder
-
ændringer i de ydre omgivelser
Det lyder som en lettelse, og det er det også. Men det flytter samtidig arbejdet fra en fast årlig proces til en vurdering, I skal kunne forsvare.
Hvornår er en ændring "væsentlig"?
Hvornår er en målrettet opdatering nok, og hvornår skal det hele gennemgås igen?
Det er ikke et regneark, der afgør det. Det er jeres dømmekraft, og den skal være dokumenteret, så revisor kan følge den. Så lad os øve os.
Her er ti situationer.
For hver af dem er der tre mulige svar:
Fuld revurdering: analysen gennemgås forfra.
Målrettet opdatering: kun de berørte emner, påvirkninger, risici og muligheder gennemgås.
Ingen revurdering: ændringen noteres, vurderingen dokumenteres, og I går videre.
Prøv selv at svare på hver situation, før du læser min vurdering.
1. Opkøbet af leverandøren
Situationen: En dansk møbelproducent med 180 ansatte køber sin vietnamesiske polstringsleverandør, som hidtil har leveret omkring 30 % af virksomhedens input. Leverandøren bliver et 100 % ejet datterselskab.
Tænkte du ... at leverandøren allerede var med i analysen som en del af værdikæden, og at der derfor ikke er noget nyt i forhold til væsentlighed?
Uddybet svar: Fuld revurdering. Det er ikke de samme påvirkninger, der pludselig er nye. Det er deres placering, der flytter sig. Medarbejderne går fra at være arbejdstagere i værdikæden (S2) til at være egen arbejdsstyrke (S1). Emissioner går fra scope 3 til scope 1 og 2. Vand, forurening og arbejdsmiljø ligger nu på egen fabrik. Der kommer også en finansiel side: landerisiko, fysiske klimarisici i Vietnam og ny regulatorisk eksponering. Den tidligere vurdering af leverandøren er et godt udgangspunkt, men den er ikke svaret.
Bemærk: Den reviderede ESRS 1 giver en lempelse, så et datterselskab, der er købt i løbet af regnskabsåret, kan udskydes i væsentlighedsanalysen. Det er en udskydelse, ikke en fritagelse. Se figur 2.
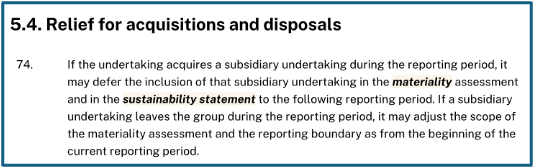
Figure 2 Lettelse i forbindelse med opkøb og frasalg
2. Den nye produktlinje
Situationen: En fødevaregrossist med en traditionelle fødevarer lancerer en private label-serie af plantebaserede proteinprodukter. Den udgør 4 % af omsætningen i år ét, og målet er 15 % inden for tre år.
Tænkte du … 4 % lyder af meget lidt, og det er jo bare flere varer på hylden.
Bedre svar: Målrettet opdatering. Det er ikke andelen i dag, der er interessant. Det er retningen. En vækstplan fra 4 % til 15 % er en ændring i forretningsmodellen. Nye råvarer som soja og ærter kommer med nye påvirkninger: arealanvendelse, oprindelse og risiko for skovrydning. Og så er der den side, der ofte bliver glemt: forretningsmuligheden. En voksende omsætning fra omstillingen er finansiel væsentlighed i sin reneste form.
3. Den nye regulering
Situationen: EU's skovrydningsforordning (EUDR) kommer til at gælde for virksomhedens vigtigste råvare, kaffe. "Biodiversitet og økosystemer" var i forvejen vurderet væsentlig på påvirkningssiden, men ikke finansielt.
Du tænkte måske … at kendt, kommende regulering burde have været med i forvejen, og derfor ikke giver anledning til noget nyt?
Bedre svar: Lav et let målrettet tjek, ikke en fuld opdatering. Stil ét spørgsmål: Holder konklusionen om "ikke væsentlig" stadig nu, hvor kravene kendes, og byggede den på dokumenteret sporbarhed?
Hvis ja: ingen ændring af resultatet, og tjekket dokumenteres.
Hvis nej: opdatér den finansielle side af E4.
4. Ulykken
Situationen: Hos en logistikvirksomhed omkommer en chauffør fra en underleverandør i en trafikulykke, der skyldtes træthed. Medierne afslører, at underleverandøren systematisk overtræder reglerne om køre- og hviletid.
Du tænkte måske … Den slags risici burde allerede være analyseret. Nu handler om due diligence og håndhævelse af politikker, ikke om DMA'en.
Bedre svar: Målrettet opdatering. Den dobbelte væsentlighedsanalyse dækker både faktiske og potentielle påvirkninger. Et dødsfald er en faktisk påvirkning med maksimal alvor, fordi den ikke kan gøres god igen. Hændelsen er netop det bevis, der tester, om jeres tidligere analyse holdt. Blev sandsynlighed og alvor undervurderet for arbejdsmiljø og arbejdstid i værdikæden (S2)? Samtidig er der en finansiel side: omdømme, kontraktrisiko og erstatningsansvar. Hvis emnet allerede var væsentligt, ændrer konklusionen sig måske ikke. Men I har dokumenteret, at I validerede den.
5. Den nye ledelse
Situationen: Virksomheden får ny CEO og ny CFO. Strategien er uændret, men den nye ledelse siger, at bæredygtighed skal "kobles tættere til forretningen".
Tænkte du måske … at man overser en detalje, og bør sikre sig analysen, understøtter den nye strategi?
Bedre svar: Ingen revurdering. Nye personer ændrer ikke påvirkninger, risici eller muligheder. Men vær opmærksom på én ting. Hvis den nye ledelse ændrer risikoappetit eller tærskelværdier for scoring, er det en metodeændring, og så skal scoringen køres igen. Det er en af de seks typer ændringer, som standarden nævner. Og den nye ledelse bør under alle omstændigheder gennemgå og godkende analysen som en del af god selskabsledelse.
6. Frasalget
Situationen: En emballagevirksomhed sælger sin plastfolie-division, som stod for 40 % af omsætningen og størstedelen af scope 1-udledningerne. Tilbage er pap og papir.
Du tænkte måske … at det er enkelt: plastemnerne falder væk, og resten står, som det stod.
Bedre svar: Målrettet opdatering som minimum, men en fuld revurdering er let at forsvare. Pointen, der ofte overses, er, at mange tærskelværdier er relative til virksomhedens størrelse. Når 40 % af omsætningen forsvinder, kan emner, der før lå under tærsklen, pludselig blive væsentlige. Profilen skifter også: forurening og cirkularitet omkring plast (E2 og E5) fylder mindre, mens skovbrug, biodiversitet (E4) og vandforbrug i papirproduktionen fylder relativt mere.
7. Kundekravet
Situationen: Virksomhedens største kunde, en nordisk detailkæde, der står for 25 % af omsætningen, kræver, at alle leverandører kan dokumentere et videnskabsbaseret klimamål senest i 2028.
Du tænkte måske … Klima var allerede væsentligt. Kravet giver nye opgaver, men ændrer ikke, hvad der er væsentligt.
Bedre svar: Målrettet opdatering af den finansielle side af E1. Påvirkningssiden er sandsynligvis uændret, fordi jeres udledninger er de samme. Men risikoen for at miste en fjerdedel af omsætningen er en finansiel effekt, og kundekoncentrationen gør den større. Det er en ændring i forretningsrelationer, som også står direkte i standarden. "De samme emner er stadig væsentlige" kan godt vise sig at være rigtigt, men det ved man først, når man har vurderet det.
8. Kontoret i Polen
Situationen: En dansk IT-konsulentvirksomhed åbner et kontor i Polen med 12 medarbejdere. Forretningsmodellen, ydelserne og kunderne er de samme som i Danmark.
Du tænkte måske … at et nyt land kræver en ny analyse af de sociale forhold.
Bedre svar: Ingen revurdering, men en dokumenteret screening. Det er 12 medarbejdere i et EU-land med sammenlignelig arbejdsretlig beskyttelse i den samme forretning. Det er fornuftigt at tjekke arbejdsforholdene, men det hører hjemme i et kort screeningsnotat, ikke i en opdatering af hele DMA'en. Proportionalitet er også en del af dømmekraften.
9. Skybruddet
Situationen: Et skybrud oversvømmer virksomhedens eneste produktionsanlæg i Køge. Produktionen står stille i tre uger. Forsikringsselskabet varsler en markant præmiestigning og en højere selvrisiko for vandskader.
Du tænkte måske … det er en driftshændelse og et rapporteringsspørgsmål.
Bedre svar: Målrettet opdatering. Her har en fysisk klimarisiko materialiseret sig, og præmiestigningen er en faktisk finansiel effekt. Klimatilpasning under E1 vil med stor sandsynlighed skifte til væsentlig. Der er også en koncentrationsrisiko, fordi det er det eneste produktionssted, og et spørgsmål om forretningskontinuitet. Tjek også påvirkningssiden: blev der udledt kemikalier eller andet i forbindelse med oversvømmelsen?
10. Der er ikke sket noget dramatisk
Situationen: Det er tre år siden den sidste fulde analyse. Der har ikke været opkøb eller hændelser, og markederne er de samme. Men virksomheden er vokset 35 % organisk, og de interessenter, der blev inddraget sidst, var primært interne.
Du tænkte måske … når der ikke er én stor begivenhed, føles det, som om der ikke er noget at reagere på.
Bedre svar: Fuld revurdering. Det er det mest almindelige scenarie og det, der oftest bliver overset. For det første ændrer 35 % vækst skalaen på jeres påvirkninger og kan flytte emner over tærsklerne. For det andet er analysen metodisk svag, hvis de berørte interessenter ikke er blevet hørt. Det vil en revisor pege på, hvis I er i scope for at rapportere på CSRD. Summen af mange små ændringer kan være lige så væsentlig som én stor.
De tre fælder, der går igen
Når man ser på de ti situationer samlet, er der tre mønstre, som gør det svært at svare rigtigt:
-
Man kigger kun indefra og ud. Det er naturligt at spørge: "Hvad betyder det her for miljøet og menneskene?" Men halvdelen af analysen handler om det modsatte: "Hvad betyder det her for vores økonomi?" I situation 2, 3, 7 og 9 er det netop den finansielle side, der ændrer sig. Gennemgå derfor hver ændring to gange, én gang for hvert perspektiv.
-
"Det burde allerede være dækket." Den tanke føles som et argument, men den er et spørgsmål. Nye hændelser og ny viden er præcis det, der tester, om den tidligere analyse holdt. Brug tanken som et signal til at tjekke, ikke som en grund til at lade være. Og jeg har set flere overfladiske analyser!
-
Man glemmer, at tærskler flytter sig. Når virksomheden vokser eller skrumper markant, ændres grundlaget for, hvad der er væsentligt, også selvom intet andet har ændret sig. Den reviderede ESRS gør analysen lettere at vedligeholde, men den gør også jeres dømmekraft mere synlig. Den årlige overvejelse er ikke en formalitet. Det er her, revisor vil se, om I har styr på jeres analyse. Har jeres DMA brug for et eftersyn?
Master Class
Hvis du vil arbejde med de her vurderinger i praksis, har jeg stadig et par pladser på min masterclass "Double Materiality Assessment: Judgement, Method & AI", som jeg afholder i samarbejde med Global Advisory Alliance. Vi gennemgår hele analysen fra ende til anden, og vi træner netop de vurderinger, der skal kunne forsvares, herunder hvor AI kan hjælpe, og hvor den ikke kan.
6 × 90 minutters live-sessioner fra 15. til 28. oktober, max. 6 deltagere.
Kurset foregår på engelsk.
Jeg kører en DMA online Masterclass i October. Læs den fulde beskrivelse af kurset på GlobalAdvisoryAlliance HER.

Ole Bach Andersen @ SustainImpact